Se lancer en bourse paraît souvent plus compliqué que cela ne l’est : beaucoup de jargon, des plateformes qui clignotent, des avis contradictoires et la peur de perdre au mauvais moment. Pour un débutant, l’enjeu n’est pourtant pas de deviner la prochaine action à la mode. Il faut d’abord comprendre à quoi sert la bourse dans un patrimoine, combien y consacrer, avec quel horizon et dans quelle enveloppe fiscale.
Une approche simple permet d’éviter deux pièges fréquents : attendre indéfiniment le bon moment ou, à l’inverse, acheter trop vite sans stratégie. Voici une méthode claire pour débuter en bourse, apprendre les bases du trading si cela vous attire, et replacer vos choix dans une vraie logique de gestion de patrimoine.
Avant d’acheter : comprendre ce que la bourse peut vraiment faire pour vous
La bourse permet d’investir dans des entreprises cotées, directement via des actions ou indirectement via des fonds et ETF. En contrepartie d’un potentiel de rendement, vous acceptez une variation de la valeur de votre placement. Cette fluctuation n’est pas une anomalie : c’est le fonctionnement normal des marchés financiers.
La bourse débutant n’est pas un jeu de pronostic
Un débutant pense souvent qu’il faut trouver la bonne action. En réalité, la première compétence consiste plutôt à éviter une concentration excessive. Acheter une seule entreprise, même très connue, revient à faire dépendre une partie de son argent d’un scénario unique : ses résultats, son secteur, sa gouvernance, son niveau d’endettement ou son exposition géographique.
Pour commencer, il est généralement plus prudent de raisonner en classes d’actifs : actions internationales, obligations, fonds monétaires, immobilier papier et liquidités. Les actions peuvent avoir leur place, mais elles ne doivent pas absorber l’argent dont vous aurez besoin à court terme pour un achat immobilier, des travaux, une installation professionnelle ou une réserve de sécurité.
Trois questions avant le premier euro investi
Avant de passer un ordre, posez-vous trois questions simples. Quel est mon horizon : moins de 3 ans, 5 à 8 ans, plus de 10 ans ? Quelle baisse temporaire suis-je capable de supporter sans vendre dans la panique ? Quel rôle ce placement joue-t-il dans mon patrimoine : préparer la retraite, diversifier une épargne bancaire, financer un projet futur, transmettre ?
Ces réponses changent tout. Une personne de 32 ans qui épargne chaque mois pour le long terme n’a pas le même profil qu’un couple proche de la retraite souhaitant sécuriser un capital. La bourse n’est donc pas bonne ou mauvaise en soi : elle est adaptée, ou non, à un objectif précis.
Actions, ETF, PEA, assurance-vie : choisir les bons outils sans se noyer
Le vocabulaire donne parfois l’impression qu’il faut tout maîtriser avant de commencer. En pratique, quatre notions suffisent pour poser des bases solides : le support d’investissement, l’enveloppe fiscale, le niveau de diversification et les frais.
Actions en direct ou ETF : deux façons très différentes d’investir
Une action représente une part du capital d’une entreprise. Vous pouvez gagner si son cours monte ou si elle verse des dividendes, mais vous êtes exposé à ses difficultés. Un ETF, lui, réplique un indice ou un panier de titres. Il permet d’investir en une seule ligne sur de nombreuses entreprises, parfois dans plusieurs pays ou secteurs.
Pour un investisseur débutant, les ETF ont un avantage pédagogique : ils obligent à penser portefeuille plutôt que coup de chance. Cela ne signifie pas qu’ils sont sans risque. Leur valeur peut baisser, parfois fortement, mais le risque spécifique à une seule entreprise est dilué.
| Outil | Utilité principale | Point de vigilance |
|---|---|---|
| Action en direct | Investir dans une entreprise précise | Risque concentré sur une seule société |
| ETF | Diversifier simplement sur un indice ou un thème large | Comprendre l’indice suivi et les frais |
| PEA | Investir en actions européennes avec un cadre fiscal spécifique | Univers d’investissement plus limité qu’un compte-titres |
| Assurance-vie | Combiner fonds en euros, unités de compte et objectifs patrimoniaux | Comparer les frais et les supports disponibles |
| Compte-titres ordinaire | Accéder à un large choix de marchés et produits | Fiscalité et complexité potentiellement plus importantes |
Ne pas séparer investissement et fiscalité
Deux portefeuilles identiques peuvent produire des résultats nets différents selon l’enveloppe utilisée. Le PEA, l’assurance-vie et le compte-titres n’ont pas les mêmes règles, ni les mêmes usages. Le PEA est souvent associé à l’investissement en actions sur le long terme. L’assurance-vie peut intégrer des unités de compte investies en bourse, tout en répondant aussi à des enjeux de transmission ou d’organisation patrimoniale. Le compte-titres donne davantage de liberté, mais demande plus de rigueur.
Dans une démarche de bilan patrimonial, le choix de l’enveloppe se fait après l’analyse de votre situation : revenus, fiscalité, âge, objectifs familiaux, résidence principale, immobilier locatif éventuel et capacité d’épargne. Cette étape évite de choisir un produit uniquement parce qu’il semble simple ou populaire, sans vérifier s’il correspond à votre situation.
Débuter en bourse avec une méthode simple et réaliste
La meilleure stratégie pour un débutant est rarement la plus spectaculaire. Elle doit surtout être compréhensible, suivie dans le temps et compatible avec votre vie réelle. Une méthode que vous abandonnez au premier mouvement de marché ne sert à rien, même si elle paraît parfaite sur le papier.
Commencer petit, mais commencer proprement
Il n’est pas nécessaire de mobiliser une grosse somme pour apprendre. Vous pouvez débuter avec un montant modéré, à condition de respecter une règle : ne jamais investir l’épargne de précaution. Cette réserve sert aux imprévus et doit rester disponible sur des supports liquides et peu risqués.
Une fois cette base constituée, l’investissement progressif peut être pertinent. Plutôt que d’essayer d’entrer au plus bas, vous investissez à intervalles réguliers. Cette discipline réduit la pression psychologique liée au timing et transforme la bourse en routine d’épargne plutôt qu’en pari ponctuel.
Savoir passer un ordre sans multiplier les gestes inutiles
Passer un ordre consiste à demander l’achat ou la vente d’un titre. Pour débuter, il faut comprendre au minimum la différence entre un ordre au marché et un ordre à cours limité. L’ordre au marché cherche l’exécution rapide, mais le prix final peut varier. L’ordre à cours limité fixe un prix maximum à l’achat ou minimum à la vente, mais il peut ne pas être exécuté.
Le bon réflexe n’est pas de consulter son portefeuille dix fois par jour. Plus vous regardez les variations de court terme, plus vous risquez de réagir à du bruit. Un portefeuille d’investissement doit être suivi, rééquilibré si nécessaire, mais pas manipulé en permanence.
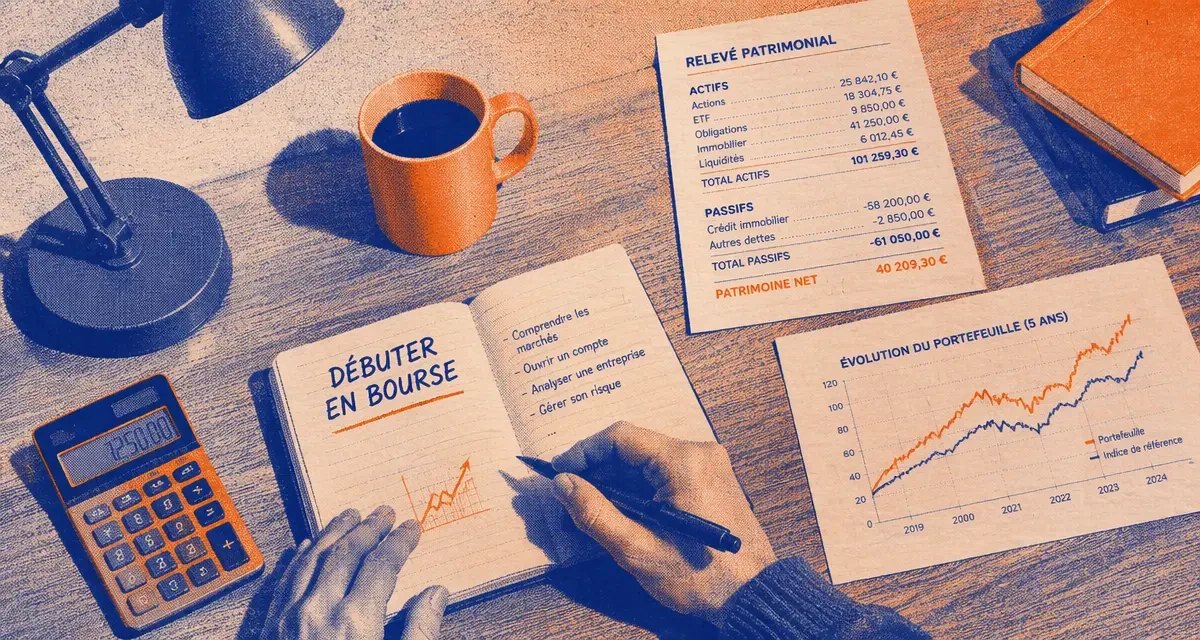
Chaque placement laisse une empreinte dans votre patrimoine : une ligne sur un relevé, mais aussi une trace dans votre comportement futur. Un premier investissement réalisé dans la précipitation peut vous rendre méfiant pendant des années ; un démarrage progressif, documenté et cohérent crée au contraire une expérience plus solide. Gardez donc un carnet d’investissement : pourquoi ai-je acheté, quel était mon horizon, quel risque avais-je accepté ? Ce suivi simple transforme vos décisions en expérience exploitable, au lieu de laisser seulement le souvenir émotionnel d’un gain ou d’une baisse.
Apprendre à trader : utile, mais à distinguer de l’investissement
Beaucoup d’internautes cherchent à apprendre à trader en même temps qu’ils découvrent la bourse. C’est compréhensible : le trading promet de l’action, des décisions rapides et parfois une impression de maîtrise. Mais trader et investir ne répondent pas à la même logique.
Investir construit, trader arbitre
Investir consiste à placer un capital sur plusieurs années, avec l’idée de profiter du développement économique, des dividendes éventuels et de la diversification. Trader consiste plutôt à chercher des mouvements de prix sur des horizons courts : quelques minutes, quelques heures, quelques jours ou quelques semaines selon les styles.
Le trading demande une méthode précise, une gestion stricte du risque, une compréhension des frais, de la liquidité, de l’effet de levier et de la psychologie. L’effet de levier, en particulier, peut amplifier les gains comme les pertes. Pour un débutant, il peut transformer une erreur normale d’apprentissage en perte disproportionnée.
Se former sans mettre son capital en danger
Si le trading vous intéresse, commencez par l’observation et la simulation. Un compte de démonstration peut aider à comprendre les ordres, la volatilité et les réactions émotionnelles. Mais il ne reproduit pas totalement la pression de l’argent réel. La transition doit donc rester très progressive.
Une règle saine consiste à séparer deux poches : une poche d’investissement long terme, structurée et diversifiée, et une poche d’apprentissage très limitée si vous souhaitez tester le trading. Cette séparation évite de compromettre un projet patrimonial sérieux avec des décisions tactiques prises sous stress.
- Définissez le montant maximal que vous acceptez de perdre dans la poche trading.
- Évitez les produits que vous ne comprenez pas parfaitement.
- Notez chaque opération, y compris les raisons de sortie.
- Ne compensez jamais une perte par une prise de risque plus forte.
- Mesurez les frais, car ils pèsent lourd dans les stratégies fréquentes.
La gestion de patrimoine pour les nuls : replacer la bourse dans une stratégie globale
La bourse ne doit pas être isolée du reste de votre situation. La gestion de patrimoine pour les nuls, ce n’est pas simplifier à l’excès : c’est remettre les décisions dans le bon ordre. D’abord la sécurité, ensuite les projets, puis la diversification et l’optimisation fiscale.
À Nice, la bourse peut compléter un patrimoine souvent tourné vers l’immobilier
Dans une ville comme Nice, de nombreux patrimoines se construisent autour de la résidence principale, d’un investissement locatif, d’un héritage immobilier ou d’un projet de retraite sur la Côte d’Azur. L’immobilier peut être un pilier solide, mais il concentre aussi une partie importante du capital sur un actif peu liquide, avec des charges, des travaux, une fiscalité et parfois une forte dépendance au marché local.
La bourse peut alors jouer un rôle de diversification. Elle offre une exposition à d’autres zones géographiques, à d’autres secteurs et à des entreprises qui n’ont aucun lien direct avec le marché immobilier niçois. Cette diversification n’annule pas le risque, mais elle évite de faire reposer tout votre avenir financier sur une seule catégorie d’actifs.
Faire le lien avec retraite, transmission et fiscalité
Un portefeuille boursier peut servir plusieurs objectifs : préparer un complément de revenus à la retraite, dynamiser une assurance-vie, organiser une transmission, financer les études d’un enfant ou simplement diversifier une épargne trop concentrée sur les livrets. Le bon montage dépend de votre horizon, de votre tranche d’imposition, de votre situation familiale et de votre tolérance au risque.
C’est ici que l’accompagnement peut être utile. Un conseiller en gestion de patrimoine ne choisit pas seulement des supports : il vérifie la cohérence d’ensemble. Avez-vous trop de risque au même endroit ? Vos placements sont-ils adaptés à votre âge ? Vos contrats sont-ils cohérents avec vos bénéficiaires ? Votre fiscalité absorbe-t-elle une part excessive du rendement ?
Pour avancer concrètement, commencez par une cartographie simple : actifs disponibles, dettes, revenus, charges, horizon des projets et niveau de risque acceptable. Ensuite seulement, vous pourrez décider quelle part consacrer à la bourse, avec quels supports et dans quelle enveloppe. Pour un premier cadrage, une prise de rendez-vous permet de transformer une intention vague en stratégie patrimoniale structurée.