Avant de choisir un placement, d’acheter un bien, de préparer une transmission ou de réduire sa fiscalité, il faut savoir d’où l’on part. À Nice, les situations patrimoniales associent souvent résidence principale, immobilier locatif, épargne financière, enjeux familiaux et fiscalité locale ou nationale. Cette photographie de départ évite les décisions prises séparément. Un bilan bien mené relie vos actifs, vos dettes, vos revenus, vos objectifs et votre horizon de vie dans une stratégie cohérente.
L’objectif n’est pas de remplir un dossier administratif de plus, mais de comprendre ce que votre patrimoine peut réellement financer, protéger ou transmettre. Voici les étapes à prévoir, les documents à préparer et les points d’attention pour gagner du temps lors d’un rendez-vous avec un conseiller en gestion de patrimoine à Nice.
À quoi sert vraiment un bilan patrimonial ?
Un bilan patrimonial est une analyse structurée de votre situation personnelle, professionnelle, fiscale et financière. Il sert à identifier les forces et les fragilités de votre organisation actuelle : épargne trop disponible ou au contraire trop bloquée, immobilier concentré sur un seul secteur, assurance-vie mal adaptée, crédit à optimiser, retraite insuffisamment préparée, transmission non anticipée.
À Nice, cette lecture globale compte beaucoup pour les ménages qui possèdent un bien immobilier dans la métropole, qui envisagent un investissement locatif sur la Côte d’Azur ou qui jonglent entre revenus d’activité, revenus fonciers et placements financiers. Le bilan permet de savoir si une nouvelle opération est réaliste sans déséquilibrer l’ensemble.
Une photographie, mais aussi une trajectoire
Le bilan ne se limite pas à additionner des comptes bancaires et des biens immobiliers. Il mesure aussi votre capacité d’épargne, votre niveau de risque acceptable, vos besoins de liquidité et vos projets à moyen ou long terme. Acheter un appartement pour le louer, préparer une retraite dans dix ans ou organiser une donation à ses enfants ne demande pas les mêmes solutions.
Un bon diagnostic distingue donc le patrimoine déjà constitué, les flux futurs et les contraintes personnelles. Une personne indépendante, un couple avec enfants, un cadre proche de la retraite ou un retraité propriétaire à Nice n’auront pas les mêmes priorités, même avec un niveau d’actifs comparable.
Les décisions que le bilan peut éclairer
Le bilan patrimonial peut déboucher sur plusieurs types d’arbitrages : conserver ou vendre un bien, diversifier une épargne trop concentrée, revoir les bénéficiaires d’une assurance-vie, anticiper une succession, renforcer une prévoyance, préparer une baisse de revenus à la retraite ou réduire une pression fiscale excessive. Il ne donne pas une réponse unique, mais il classe les options selon leur pertinence.
C’est cette hiérarchisation qui fait la différence. Sans bilan, on peut être tenté par une solution séduisante prise isolément. Avec une vision d’ensemble, on vérifie qu’elle correspond à votre fiscalité, à votre horizon, à votre situation familiale et à vos besoins de sécurité.
Les étapes clés d’un rendez-vous patrimonial à Nice
Un rendez-vous efficace suit généralement une progression logique. Chaque étape nourrit la suivante : plus les informations sont précises, plus les recommandations peuvent être personnalisées.
1. Clarifier vos objectifs avant les chiffres
La première étape consiste à formuler vos priorités. Souhaitez-vous préparer votre retraite, générer des revenus complémentaires, protéger votre conjoint, transmettre à vos enfants, investir dans l’immobilier, placer une somme issue d’une vente ou réduire votre impôt ? Ces objectifs peuvent coexister, mais ils doivent être ordonnés.
Par exemple, un investissement immobilier à Nice peut paraître attractif, mais il ne répond pas toujours au même besoin. Il peut servir à se constituer un actif tangible, à loger un enfant étudiant, à produire des loyers ou à préparer une revente future. La stratégie change selon l’intention réelle.
2. Recenser l’actif, le passif et les revenus
Le conseiller établit ensuite une cartographie de votre patrimoine : comptes courants, livrets, assurance-vie, plan d’épargne retraite, portefeuille titres, parts de société, résidence principale, biens locatifs, crédits en cours, garanties, pensions, revenus professionnels et revenus fonciers. Les dettes comptent autant que les actifs, car elles déterminent votre marge de manœuvre.
Cette étape permet aussi de vérifier le niveau de liquidité. Un patrimoine important peut être peu disponible si l’essentiel est immobilisé dans la pierre. À l’inverse, une épargne trop importante sur des supports très prudents peut ne pas suffisamment travailler au regard de vos projets.
3. Analyser les risques, la fiscalité et la transmission
La troisième étape relie les données entre elles. Le conseiller examine la fiscalité des revenus, l’éventuelle imposition immobilière, les conséquences d’une vente, la protection du conjoint, le régime matrimonial, les clauses bénéficiaires et les modalités de transmission. Les sujets juridiques et fiscaux doivent être maniés avec prudence, car un choix adapté à une famille peut être inadapté à une autre.
Il faut également mesurer les risques : dépendance à un seul locataire, crédit à taux variable s’il existe, absence de prévoyance, patrimoine trop concentré sur une même zone ou manque de revenus futurs. L’analyse n’a pas pour but d’inquiéter, mais de rendre visibles les angles morts.
Un patrimoine fonctionne parfois comme une chaîne de décisions : une opération en entraîne une autre, puis modifie l’équilibre général. Acheter un bien locatif peut réduire la liquidité, augmenter l’endettement, changer la fiscalité, créer une charge de gestion et influencer la retraite. À l’inverse, un arbitrage modeste sur une assurance-vie ou un crédit peut libérer de la souplesse pour plusieurs années. Penser en enchaînements plutôt qu’en opérations séparées permet d’éviter l’effet domino et de construire une stratégie plus robuste.
Les documents utiles à préparer avant le rendez-vous
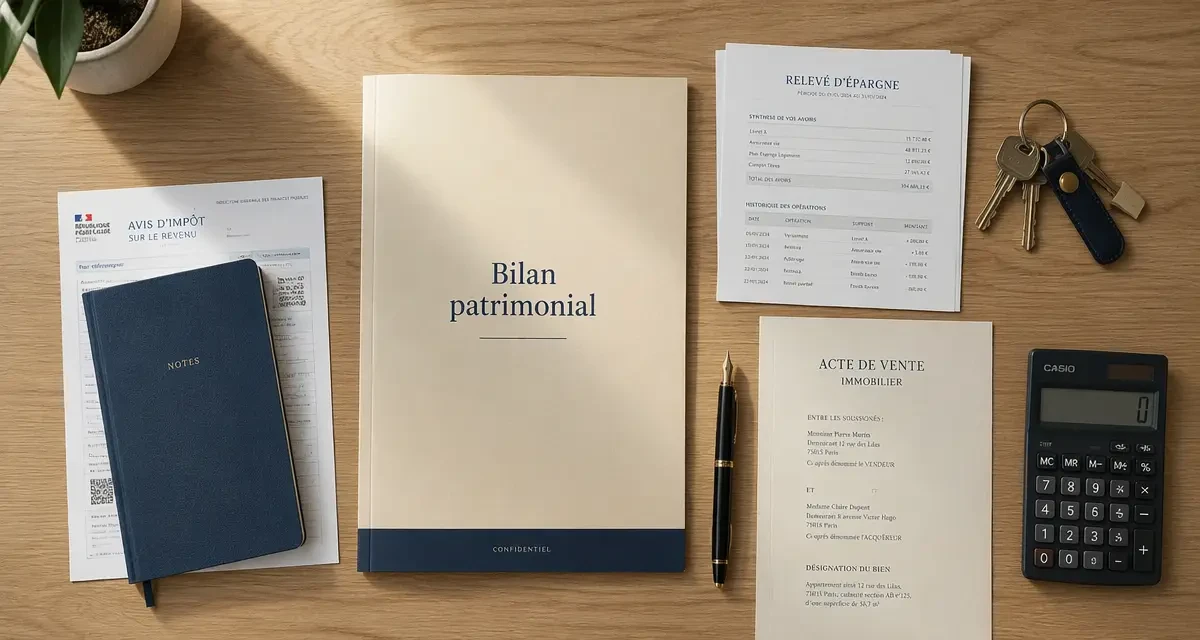
Préparer les bons documents ne signifie pas tout transmettre sans discernement. Il s’agit de réunir les pièces qui permettront de comprendre rapidement votre situation et d’éviter les approximations. Plus le dossier est clair, plus l’échange peut se concentrer sur les choix à prendre.
| Catégorie | Documents à prévoir | Utilité pour l’analyse |
|---|---|---|
| Situation familiale | Livret de famille, contrat de mariage ou PACS, jugement de divorce si concerné | Comprendre les droits du conjoint, des enfants et les règles de transmission |
| Revenus | Bulletins de salaire, avis de pension, revenus indépendants, revenus fonciers | Évaluer la capacité d’épargne et la stabilité des flux |
| Fiscalité | Derniers avis d’imposition, déclaration de revenus, taxe foncière | Mesurer la pression fiscale et identifier les leviers possibles |
| Immobilier | Actes d’achat, estimations récentes, tableaux d’amortissement, baux locatifs | Valoriser les biens, analyser les crédits et les loyers |
| Épargne | Relevés d’assurance-vie, PER, PEA, comptes-titres, livrets | Vérifier la répartition, le risque, les frais et la disponibilité |
| Protection | Contrats de prévoyance, assurance emprunteur, mutuelle, clauses bénéficiaires | Identifier les garanties existantes et les manques éventuels |
Les documents immobiliers à ne pas négliger
Dans une ville comme Nice, l’immobilier occupe souvent une place importante dans le patrimoine. Il est donc utile d’apporter les actes d’acquisition, les montants de travaux réalisés, les diagnostics disponibles, les baux, les quittances, les charges de copropriété et les tableaux de crédit. Pour un bien locatif, le détail des loyers, des vacances locatives éventuelles et des charges récupérables permet d’estimer la rentabilité réelle, pas seulement le rendement affiché.
Une estimation récente peut aussi aider, à condition de rester prudente. Le prix espéré ne correspond pas toujours au prix réalisable dans un délai donné. Le bilan doit donc intégrer une fourchette raisonnable, surtout si une vente est envisagée pour financer un autre projet.
Les contrats financiers à relire avant l’entretien
Pour l’épargne financière, il est utile de rassembler les relevés de situation et les conditions principales des contrats. Sur une assurance-vie, par exemple, le conseiller regardera l’ancienneté, les supports utilisés, la clause bénéficiaire, le niveau de risque et la disponibilité des fonds. Sur un plan d’épargne retraite, il analysera l’horizon de sortie et l’impact fiscal des versements.
Il est aussi pertinent de signaler les placements que vous ne comprenez pas bien. Un bilan patrimonial sert justement à remettre de la lisibilité dans des contrats parfois ouverts à des moments différents, auprès de plusieurs établissements, sans stratégie commune.
Les points d’attention spécifiques pour un patrimoine niçois
La dimension locale ne remplace pas l’analyse personnelle, mais elle l’affine. À Nice, la place de l’immobilier, l’attractivité touristique, la proximité de bassins d’emploi variés et la présence de profils patrimoniaux très différents peuvent influencer les choix d’investissement ou de transmission.
Immobilier : regarder au-delà de la valeur affichée
Un bien situé à Nice peut peser lourd dans le patrimoine familial. Cette concentration peut être une force si le bien est bien placé, entretenu et peu endetté. Elle peut aussi devenir une contrainte si la valeur est élevée mais que les revenus disponibles restent limités, notamment à la retraite.
Le bilan doit alors répondre à des questions concrètes : le bien génère-t-il un revenu net suffisant ? Les charges sont-elles maîtrisées ? Le crédit laisse-t-il assez de capacité pour d’autres projets ? Faut-il conserver, louer, vendre, transmettre progressivement ou rééquilibrer vers des actifs financiers plus liquides ?
Retraite et transmission : anticiper avant l’urgence
Beaucoup de décisions patrimoniales deviennent plus complexes lorsqu’elles sont prises dans l’urgence. Préparer la retraite suppose d’estimer les revenus futurs, les charges de logement, les besoins de santé, l’aide éventuelle aux enfants et le niveau de vie souhaité. Le bilan permet de savoir si l’épargne existante est suffisante ou s’il faut adapter les versements, les supports ou l’allocation.
La transmission mérite également d’être abordée tôt. Donation, démembrement, assurance-vie, régime matrimonial ou testament peuvent avoir des effets très différents selon la composition familiale. L’objectif est de protéger les proches tout en conservant assez de ressources pour soi.
Après le bilan : transformer le diagnostic en plan d’action
Un bilan patrimonial n’a de valeur que s’il débouche sur des décisions compréhensibles et suivies. À la fin de l’analyse, vous devez pouvoir distinguer ce qui est prioritaire, ce qui peut attendre et ce qui doit être évité. Le plan d’action peut être progressif : ajuster une clause bénéficiaire, réorganiser une épargne, renégocier certains frais, préparer une acquisition, sécuriser une transmission ou programmer des versements réguliers.
Il est préférable de ne pas tout changer en une seule fois. Une stratégie patrimoniale solide se construit par étapes, avec des points de contrôle. Un changement de situation familiale, une vente immobilière, une évolution professionnelle, un départ à la retraite ou une succession peuvent justifier une mise à jour du bilan.
Pour un premier rendez-vous, l’essentiel est simple : venir avec vos objectifs, vos principaux documents et vos questions. Le conseiller pourra ensuite mettre de l’ordre dans les informations, tester plusieurs scénarios et vous aider à choisir les solutions les plus cohérentes avec votre vie à Nice, vos projets et votre horizon patrimonial.